
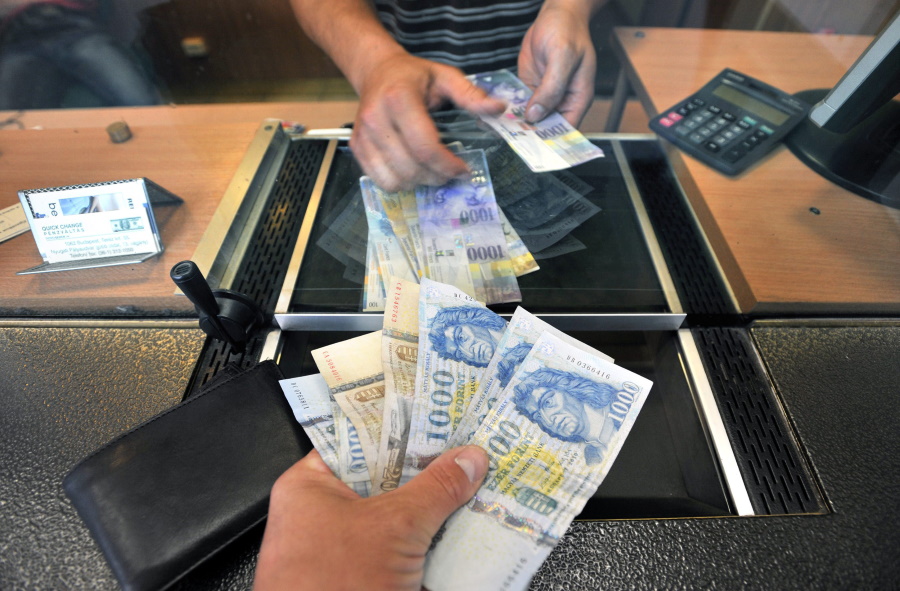
Magyarország 2032-ben bevezetheti az eurót, de ehhez hatalmas költségvetési kiigazításra, és súlyos megszorításokra is szükség lehet. A 2027-es költségvetési törvényjavaslat szerint az euróbevezetés feltételeit 2030-ra teremtenék meg, amihez a GDP 7,5 százalékáról 2,8 százalékára kellene leszorítani a hiányt. Közben az államadósság továbbra is magas maradna, és az inflációs, valamint az árfolyam-stabilitási feltételeket is teljesíteni kellene.
A 2027-es költségvetési törvényjavaslatban az euróbevezetés már kifejezett gazdaságpolitikai célként jelenik meg. A dokumentum szerint a kormány arra törekszik, hogy Magyarország 2030-ra megteremtse a közös valuta bevezetésének gazdasági és költségvetési feltételeit. A törvényjavaslat azonban nem tartalmaz részletes, az euróbevezetésig vezető hivatalos menetrendet, így nem jelent kötelező érvényű vállalást a 2032-es csatlakozásra.
A 2032-es euróbevezetés lehetőségét Kármán András pénzügyminiszter vetette fel a Reutersnek adott, október 20-i interjújában. A tárcavezető szerint
ha Magyarország 2030-ra a GDP 3 százaléka alá szorítja a költségvetési hiányt, két évvel később megnyílhat az út a közös valuta bevezetése előtt.
A kormány azonban egyelőre nem jelölt ki hivatalos csatlakozási céldátumot. A múlt pénteken benyújtott költségvetési törvényjavaslat hasonló szellemben készült, nincs benne hivatalos célként megjelölt eurócsatlakozási dátum, az oda vezető útra azonban erős utalások találhatók a dokumentumban. Ezek alapján a nagy kérdés az, hogy mennyire tekinthető reálisnak egy esetleges 2032-es céldátum esetleges későbbi kijelölése.
A hiányt négy év alatt kellene 3 százalék alá csökkenteni
A legnagyobb feladatok egyike az államháztartási hiány tartós mérséklése. A törvényjavaslat
2026-ra a GDP 7,5 százalékának megfelelő deficittel számol, amelyet 2027-ben 4,9 százalékra csökkentene.
A kormány terve szerint a hiány 2030-ra 2,8 százalékra mérséklődne, vagyis a maastrichti 3 százalékos referenciaérték alá kerülne.
A 2026 és 2027 közötti, 2,6 százalékpontos javulásból ugyanakkor a költségvetés indokolása szerint 1,4 százalékpontot egyszeri tételek kifutása és más, nem tartós hatások magyaráznak. A fennmaradó 1,2 százalékpont származna tartós intézkedésekből. Ez azért fontos különbség, mert az euró bevezetésének szempontjából nem elegendő egyetlen évben teljesíteni a hiánycélt:
a költségvetési egyensúlynak fenntarthatónak kell lennie.
A 2027-es 4,9 százalékos és a 2030-as 2,8 százalékos hiánycél között további 2,1 százalékpontos javulásra lenne szükség. A törvényjavaslat azonban nem közöl minden évre külön számszerű hiánycélt 2028 és 2030 között. Így az évtized végére tervezett eredmény ismert, de az odavezető éves pálya a dokumentumból nem rekonstruálható teljes egészében.
A Költségvetési Tanács több kockázatot is azonosított
A Költségvetési Tanács összességében megalapozottnak ítélte a 2027-es hiánycélt, ugyanakkor több olyan intézkedésre is felhívta a figyelmet, amelynek megvalósítása bizonytalanságokat hordoz.
A költségvetés egyes intézményi és minisztériumi működési kiadásoknál 10 százalékos, bizonyos felhalmozási kiadásoknál 20 százalékos megtakarítással számol. A Tanács szerint ezek végrehajthatósága figyelmet igényel, különösen akkor, ha a kiadások csökkentése a közfeladatok ellátását is érintheti.
Kockázatot jelenthetnek azok a tervezett bevételek és megtakarítások is, amelyekhez más szereplők együttműködése szükséges. Ilyenek például egyes koncessziós szerződések módosításai. A vagyonadóhoz és bizonyos adóintézkedésekhez kapcsolódó bevételi várakozások teljesülése szintén bizonytalan lehet.
A költségvetés 2027-re a GDP 0,3 százalékának megfelelő tartalékkal számol. Ez mozgásteret biztosíthat kedvezőtlen fejlemények esetére, de jelentősebb gazdasági vagy költségvetési sokk esetén korlátozott védelmet nyújthat.
Mindez a 2030-as hiánycél szempontjából is lényeges: ha a 2027-re tervezett kiigazítás egyes elemei elmaradnak, a következő években nagyobb költségvetési korrekcióra lehet szükség.
A 75 százalékos államadósság önmagában nem zárja ki az euróbevezetést
A másik fontos kérdés az államadósság alakulása. A törvényjavaslat szerint a GDP-arányos államadósság
- 2026 végén 77,5 százalék lehet,
- 2027 végére 77,2 százalékra,
- 2030-ra pedig 74,9 százalékra csökkenhet.
Ez viszonylag lassú mérséklődés: négy év alatt összesen 2,6 százalékponttal lenne alacsonyabb az adósságráta.
Az euróbevezetés maastrichti feltételei között szerepel a GDP 60 százalékában meghatározott államadósság-referenciaérték. Ez azonban nem jelent olyan abszolút küszöböt, amely felett egy ország automatikusan alkalmatlan lenne a csatlakozásra. A 60 százalék feletti adósság mellett is teljesíthető az adósságkritérium, ha az adósságráta megfelelő ütemben csökken, és az ország költségvetési helyzete megfelel az uniós követelményeknek.
A 2024-ben átalakított uniós költségvetési szabályrendszerben a középtávú nettó kiadási pálya, az adósság fenntarthatósága és az alkalmazandó biztosítékok is fontos szerepet kapnak.
Magyarország esetében ezért nem pusztán az lesz a kérdés, hogy 2030-ban mennyivel haladja meg az adósság a GDP 60 százalékát, hanem az is, hogy a csökkenés tartósnak és hitelesnek tekinthető-e.
A tervezett adósságpálya alapján a csatlakozás nem kizárt eleve, de a viszonylag magas adósságszint érzékennyé teszi a költségvetést a gazdasági növekedés, az államadósság kamatterhei, valamint a forint árfolyamának változásaira – és ez igen nagy kockázatot hordoz.
Az árfolyam és a kamatkiadások is befolyásolják az adósságot
A Költségvetési Tanács véleménye szerint 2027-ben a központi kormányzat adósságának 31,4 százaléka devizában állhat fenn. Ez azt jelenti, hogy a forint árfolyamának változása továbbra is érdemben befolyásolhatja az adósság forintban számított értékét. A Tanács által ismertetett számítás szerint
az euró árfolyamának 10 forintos változása hozzávetőleg 0,7 százalékponttal módosíthatja a GDP-arányos államadósságot.
A magas adósság mellett a kamatkiadások is jelentős terhet jelentenek. A költségvetés szerint ezek 2026-ban a GDP 3,9 százalékát, 2027-ben pedig 3,8 százalékát tehetik ki.
A kormány az euró egyik előnyeként az alacsonyabb finanszírozási költségeket emeli ki. A törvényjavaslat indokolása szerint ha Magyarország 2020 és 2025 között a kelet-közép-európai euróövezeti országokéhoz hasonló kamatszinten finanszírozhatta volna magát, mintegy 9200 milliárd forinttal kevesebbet költött volna kamatokra.
Ezzel azonban az a probléma – bár kétségkívül roppant szemléletesen nagy az összeg –, hogy egy múltbeli, feltételezett kamatkülönbség alapján készült számítás, nem pedig az euró jövőbeli bevezetéséből biztosan következő megtakarítás. A tényleges finanszírozási előny függ a magyar gazdaság és a költségvetés állapotától, a befektetői kockázatértékeléstől és az euróövezeti kamatkörnyezettől is.
Az inflációs feltétel teljesítése külön feladat
A költségvetés 2027-re 3 százalékos inflációval számol. Ez önmagában nem jelenti azt, hogy Magyarország teljesítené az euróbevezetés árstabilitási kritériumát.
A maastrichti inflációs referenciaérték ugyanis nem rögzített 3 százalék.
Az értékelés során az árstabilitás szempontjából legjobban teljesítő, legfeljebb három uniós tagállam inflációs mutatójához viszonyítanak, amelyet legfeljebb 1,5 százalékponttal lehet meghaladni. A vizsgálat a harmonizált fogyasztóiár-index alapján történik. (Az idén egyébként 2,7 százalék volt az euróbevezetés maastrichti inflációs referenciaértéke, az Európai Központi Bank júniusban publikált konvergenciajelentése szerint – Magyarország 12 havi átlagos inflációja: 3,3 százalék volt.) De visszatérve a 2027-re tervezett 3 százalékos inflációhoz, ebből nem lehet előre megállapítani, hogy Magyarország néhány évvel később teljesíti-e a feltételt. Ehhez az adott időszak magyar és európai inflációs adatait kell majd összevetni.
Az ERM II-ben két évet kell eltölteni, de a 2030-as belépés szoros menetrendet jelentene
Az euró bevezetésének egyik legfontosabb időzítési feltétele az ERM II árfolyam-mechanizmusban való részvétel. A csatlakozó országnak legalább két éven keresztül úgy kell részt vennie a rendszerben, hogy árfolyama ne legyen kitéve súlyos feszültségeknek, és saját kezdeményezésére ne értékelje le devizája euróval szembeni középárfolyamát.
Ebből első pillantásra az következhetne, hogy a 2032. január 1-jei euróbevezetéshez elegendő 2030 elején belépni az ERM II-be. A helyzet azonban összetettebb.
A kétéves időszak teljesítése után az Európai Bizottságnak és az Európai Központi Banknak értékelnie kell a konvergenciakritériumok teljesülését.
Ezt követik az euró bevezetéséről szóló uniós döntések, az átváltási árfolyam rögzítése és a gyakorlati átállás végső előkészületei.
Az uniós szabályok nem írnak elő külön, meghatározott hosszúságú várakozási időt a sikeres értékelés és az euró bevezetése között. Ugyanakkor egy 2030 eleji ERM II-belépés esetén a kötelező kétéves időszak csak közvetlenül a 2032-es céldátum előtt telne le. Ez rendkívül kevés időt hagyna a szükséges értékelésekre és döntésekre.
A 2032. január 1-jei bevezetéshez ezért például egy
2029 első felében történő ERM II-belépés jóval több mozgásteret biztosítana.
Ebben az esetben a kétéves részvételi időszak 2031 első felében letelhetne, és még ugyanabban az évben sor kerülhetne a konvergencia értékelésére, valamint a csatlakozáshoz szükséges döntésekre. Az ERM II-hez való csatlakozás ráadásul nem kizárólag magyar döntés: az érintett európai intézmények és résztvevők megállapodása is szükséges hozzá. A 2027-es költségvetési törvényjavaslat nem határoz meg konkrét ERM II-belépési időpontot.
A gazdasági növekedés és az uniós pénzek is számítanak
A költségvetési kiigazítás végrehajtását a gazdasági növekedés is befolyásolja. A kormány 2027-re 2,4 százalékos GDP-növekedéssel, a beruházások 5,7 százalékos bővülésével számol. A dokumentum szerint a növekedés az évtized végére meghaladhatja a 3 százalékot.
A tervezett pálya szempontjából lényeges az uniós források beérkezése és felhasználása is.
A beruházások élénkülése támogathatja a gazdasági teljesítményt és a költségvetési bevételeket, míg a források késése vagy a vártnál gyengébb növekedés nehezítheti a hiány és az adósság csökkentését.
A Költségvetési Tanács a külső kockázatok között a geopolitikai bizonytalanságokra és az energiaárak alakulására is felhívta a figyelmet. Ezek a tényezők egyszerre befolyásolhatják az inflációt, a gazdasági növekedést és az államháztartás egyensúlyát.
Az önálló monetáris politika feladása új kockázatokat is jelenthet
Az euró bevezetése ugyanakkor nem kizárólag a csatlakozási feltételek teljesítésének kérdése. A közös valuta átvételével Magyarország lemondana az önálló monetáris politikáról: a Magyar Nemzeti Bank többé nem határozhatná meg önállóan az irányadó kamatot, és a forint árfolyama sem szolgálhatna alkalmazkodási eszközként.
Az Európai Központi Bank kamatpolitikája az euróövezet egészének gazdasági helyzetéhez igazodik. Ezért előfordulhat, hogy az euróövezet számára megfelelő kamatszint Magyarországon túl alacsony vagy túl magas lenne. (Lásd az eurozóna déli és északi országai közötti folyamatos vitát a megfelelő eurókamat szintről.)
Egy, a magyar gazdaságot különösen erősen érintő visszaesés esetén a forint leértékelődése nem tudná segíteni a versenyképesség helyreállítását.
Az alkalmazkodás nagyobb része ilyenkor a bérekre, a foglalkoztatásra, a vállalatok költségeire és a költségvetési politikára hárulhatna – ezt nevezik „belső leértékelésnek”, lévén külső, az árfolyamon keresztül történő versenyképesség javításra nincs már lehetőség. Egy kis, nyitott gazdaság számára ezek jelentős kockázatok. Az euró ugyanakkor megszüntetné a forint és az euró közötti árfolyamkockázatot, és kedvező feltételek mellett csökkenthetné a finanszírozási költségeket.
Magyarország 2032-ben bevezetheti az eurót, de ehhez hatalmas költségvetési kiigazításra, és súlyos megszorításokra is szükség lehet – Fotó: MTI/Máthé Zoltán