
Két lakástámogatási intézkedés megszüntetését is élesen bírálta Bóka János, a Fidesz frakcióvezetője, aki szerint a Tisza-kormány döntései jelentős anyagi terhet róhatnak a magyar családokra. Az Otthon Start program kivezetése miatt egy 50 millió forintos hitel visszafizetése akár 16 millió forinttal is többe kerülhet, miközben a közszolgálati dolgozók évi egymillió forintos otthontámogatása is megszűnik.
Újabb, a családok pénztárcáját érintő kormányzati döntéseket bírált Facebook-videójában Bóka János. A Fidesz frakcióvezetője szerint az Otthon Start program megszüntetése és a közszolgálati dolgozók lakhatási támogatásának kivezetése egyaránt súlyos anyagi következményekkel járhat. A politikus konkrét számításokkal mutatta be, mennyivel emelkedhetnek a lakásvásárlók törlesztőrészletei.
Titokban elvette a közszolgálatban dolgozóktól az egymillió forintos lakástámogatást a Tisza-kormány
Otthon Start program: akár 55 ezer forinttal is nőhet a havi törlesztőrészlet
„A Tisza jön és elvesz. Ráadásul a magyar emberektől, a magyar családoktól”
– kezdte videóját Bóka János, aki szerint egyetlen nap alatt két olyan intézkedésről is bejelentés született, amely kedvezőtlenül érintheti a családokat.
A Tisza-kormány október 27-ével kivezeti az Otthon Start programot, amelynek helyét a Wekerle Plusz konstrukció veszi át. Míg a korábbi rendszerben új és használt lakás vásárlására egyaránt 3 százalékos kamatozású hitelt lehetett felvenni, az új programban a használt ingatlanok esetében már 5 százalékos lesz a kamat. Az új építésű lakásoknál továbbra is megmarad a 3 százalékos lehetőség, a már megkötött Otthon Start-szerződések pedig érvényben maradnak. Bóka János szerint a változtatás jelentős többletkiadást okozhat a jövőben használt lakást vásárlóknak.
Egy 25 éves futamidejű, 50 millió forintos hitel esetében a havi törlesztőrészlet mintegy 55 ezer forinttal emelkedhet, ami a teljes futamidő alatt több mint 16 millió forintos többletet jelenthet – ismertette a politikus.
A frakcióvezető a közszolgálati dolgozók otthontámogatásának megszüntetését is kifogásolta. Felidézte, hogy az évi egymillió forintos támogatásra mintegy 800 ezer közszolgálati dolgozó lehetett jogosult, a lehetőséggel pedig 2026-ban 186 ezren éltek. A támogatást lakáshitelük törlesztésére vagy előtörlesztésére fordíthatták. Bóka szerint az előtörlesztés révén a családok a kamatterheiket is csökkenthették, ami a havi törlesztőrészletben akár hétezer forintos könnyebbséget jelenthetett.
A támogatás kivezetéséről szóló korábbi beszámolók szerint a kormány a szükséges költségvetési forrás hiányával indokolta a 2027-es folytatás elmaradását. Az eredeti támogatás is az adott évi költségvetési fedezet rendelkezésre állásától függött.
A frakcióvezető úgy véli, a két intézkedés miatt ismét a magyar családok járhatnak rosszul. Azt a kérdést is felvetette, milyen további megszorításokra és elvonásokra számíthatnak még a magyar emberek az év hátralévő részében.
Megszűnik az Otthon Start
Véget ér az Otthon Start program, helyét október 28-tól a Wekerle-program veszi át. Az új konstrukcióban a korábbi 41 éves korhatárt 45 évre emelik, ugyanakkor a használt lakások vásárlására felvehető támogatott hitel kamata 3-ról 5 százalékra nő. Az új építésű ingatlanok esetében megmarad a fix 3 százalékos kamat. Balogh László, az ingatlan.com vezető gazdasági szakértője szerint az átállás a lakásvásárlók pénztárcáját és az ingatlanpiaci folyamatokat egyaránt befolyásolhatja.
Tízmillió forintos különbséget is jelenthet az új hitelkonstrukció
Az Otthon Start egy év alatt több mint 70 ezer első lakásvásárlást segített, gyakorlatilag megduplázva az első lakásvásárlók számát. A hitelfelvevők átlagéletkora 34 év volt, az új lakáshitelek között pedig a kamattámogatott konstrukciók aránya a korábbi 20 százalékról közel 80 százalékra emelkedett a Magyar Nemzeti Bank adatai szerint. A szakértő is rámutatott
„Az Otthon Start mennyiségi szempontból elérte a célját.”
A kedvezményes, fix 3 százalékos kamat jelentős megtakarítást biztosított: egy 35 millió forintos, 25 éves futamidejű hitelnél ez akár 20 millió forintot is jelenthetett. A támogatás azonban komoly költségvetési terhekkel járt, és részben beépült az ingatlanárakba is. Balogh László becslése szerint a program mintegy 6 százalékponttal gyorsította a lakásdrágulást.
A Wekerle-program legjelentősebb változása a használt lakásokra felvehető hitel kamatának 5 százalékra emelése.
Egy 30 millió forintos, 25 éves futamidejű hitelnél a két konstrukció közötti különbség a következőképpen alakul:
- Havi törlesztőrészlet: 142 ezer helyett 175 ezer forint.
- Havi többletkiadás: körülbelül 33 ezer forint.
- Éves többletteher: csaknem 400 ezer forint.
- Teljes visszafizetendő összeg: 42,7 millió helyett 52,6 millió forint.
- Teljes többletköltség: közel 10 millió forint.
- Jövedelmi elvárás: hozzávetőleg 66 ezer forinttal magasabb nettó jövedelemre lehet szükség.
Az új konstrukció ugyanakkor továbbra is kedvezőbb a piaci hiteleknél. A money.hu adatai szerint a nyilvános ajánlatok 6,25 százalékos kamattól indulnak, ami egy hasonló hitelnél közel 198 ezer forintos havi törlesztőrészletet jelentene.
Origo, Facebook/Bóka János, Civilek.info
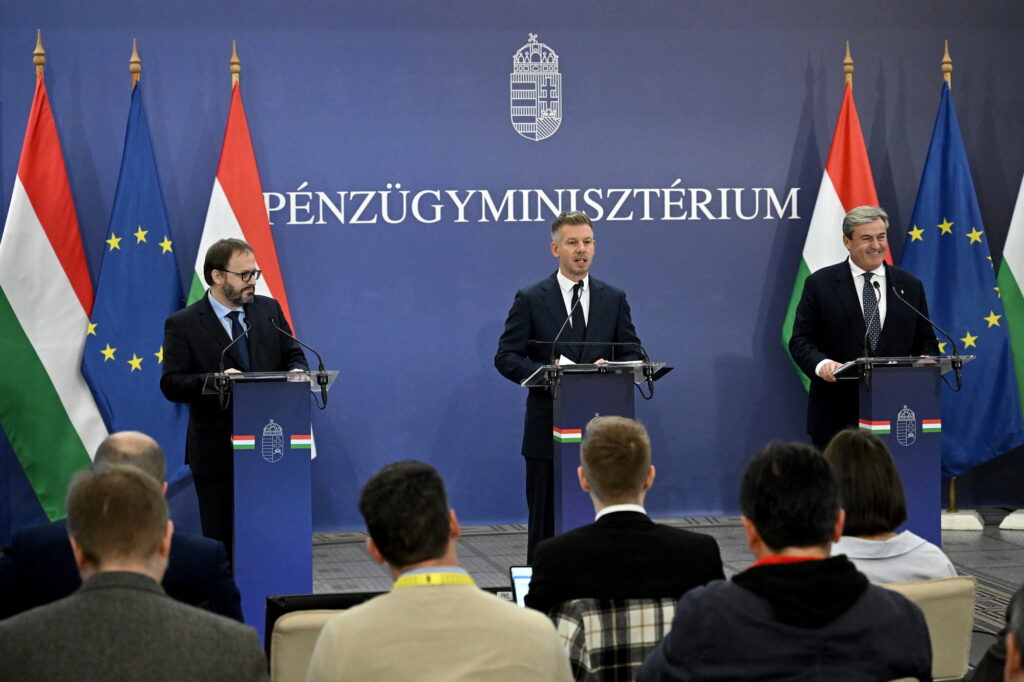
Címlapkép: Kármán András pénzügyminiszter, Magyar Péter miniszterelnök és Kapitány István gazdasági és energetikai miniszter (b-j) a jövõ évi költségvetés részleteirõl tartott sajtótájékoztatón a Pénzügyminisztériumban 2026. október 27-én – Fotó: MTI/Hegedüs Róbert