
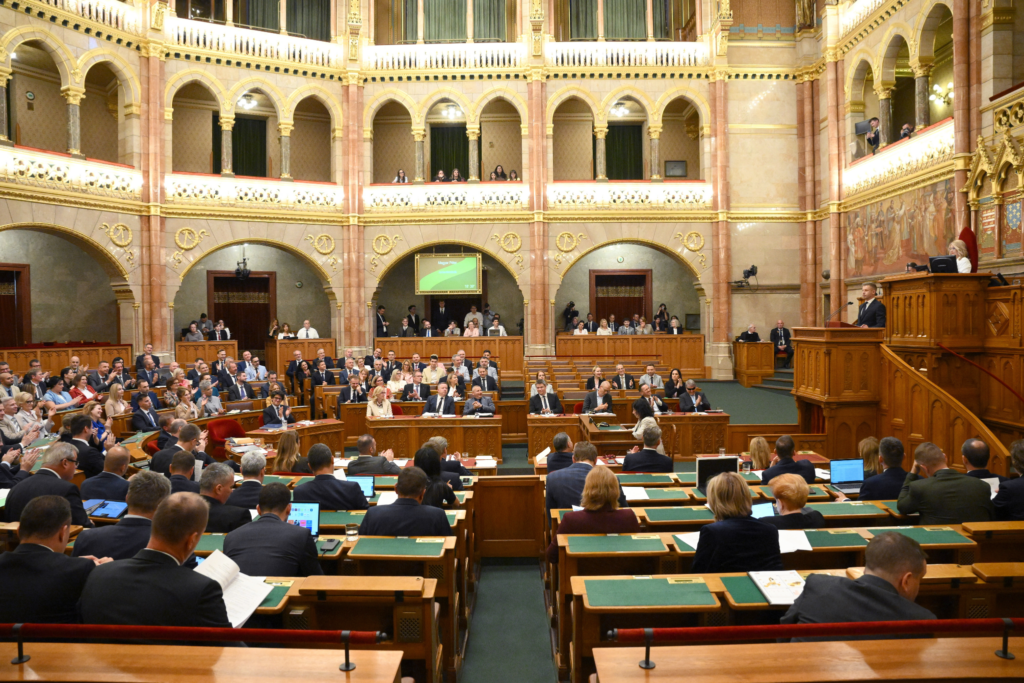
Versenyfutás kezdődött az idővel a vagyonadó bevezetése körül: alig több mint egy hónappal a tervezet nyilvánosságra hozatala után már 58 pontos módosító csomag került a parlament elé, miközben az év végéig egyre kevesebb idő marad a törvény elfogadására és az új szabályokra való felkészülésre.
A tervezett adónem nemcsak az egymilliárd forint feletti vagyonnal rendelkezőket érintheti, hanem a külföldön élő magyar állampolgárok egy részét is. Ráadásul a korábbi vagyonmozgások vizsgálata, a rövid felkészülési idő és a tényleges fizetőképességtől független adókötelezettség is komoly jogbiztonsági és alkotmányossági kérdéseket vet fel. A tét így már nem pusztán az, hogy sikerül-e még idén bevezetni a vagyonadót, hanem az is, hogy a végleges szabályozás megfelel-e a kiszámíthatóság és a gyakorlati alkalmazhatóság követelményeinek.
November 11-én a Pénzügyi és Költségvetési Bizottság 58 pontos módosító javaslatot nyújtott be a vagyonadóról szóló törvényjavaslathoz. A csomag több részletszabályt is átír, miközben az új adónem bevezetésének tervezett időpontja egyre közelebb kerül. Október 6-án még csak társadalmi egyeztetésre bocsátották a tervezetet, az Országgyűlésnek október 27-én nyújtották be a törvényjavaslatot, most pedig már a bizottsági módosításokról folyik a vita. A kérdés így nemcsak az, hogy idén elfogadják-e a vagyonadót, hanem az is, hogy marad-e elegendő idő a szabályok megismerésére és az alkalmazásukra való felkészülésre.
A vagyonadó bevezetése körül megkezdődött a versenyfutás az idővel. A bizottsági módosító javaslat terjedelme önmagában is jelzi, hogy a szabályozás még formálódik.
Bár az alapvető keretek – az egymilliárd forintos értékhatár, a december 31-i értékelési fordulónap, valamint az 1 és 1,5 százalékos adókulcs – változatlanok maradnak, a módosítócsomag számos értékelési, eljárási és adminisztratív kérdésben hozna változást. A törvény azonban még nincs elfogadva, a bizottsági módosító javaslat pedig önmagában nem végleges jogszabály. Miközben az év vége gyorsan közeledik, továbbra is nyitott kérdés, hogy az Országgyűlés mikor és pontosan milyen szöveggel dönt az új adónemről.
Magyar Csaba, a Crystal Worldwide Zrt. vezérigazgatója, aki egyben a Magyar Okleveles Adószakértők Egyesületének alelnöke, arról beszélt, hogy a jogalkotási menetrend különösen feszített. A vagyonadó tervezetét október 6-án tették közzé társadalmi egyeztetésre, a véleményezés határideje október 14. volt. A törvényjavaslatot október 27-én, mindössze tizenhárom nappal később nyújtották be az Országgyűlésnek. Újabb tizenöt nap elteltével, november 11-én érkezett meg az 58 pontos bizottsági módosító csomag.
A tervezet nyilvánosságra kerülése és a módosító javaslat benyújtása között mindössze 36 nap telt el.
Rendkívül rövid idő jutott a társadalmi egyeztetésre
Egy előzmény nélküli és koncepciójában teljesen új adónem bevezetése önmagában is jelentős jogalkotási feladat. A vagyonadó esetében azonban különösen összetett szabályozásról van szó: az adóalanyok meghatározása, a vagyontárgyak értékelése, a tartozások figyelembevétele, a nemzetközi adózási kérdések és a vagyonkezelési konstrukciók kezelése egyaránt komoly szakmai előkészítést igényel.
„Ehhez képest a társadalmi egyeztetésre mindössze nyolc nap állt rendelkezésre. Több szakmai szervezet is jelezte, hogy egy ilyen összetettségű szabályozás esetében legalább 15–20 napos, de inkább hosszabb véleményezési idő lenne indokolt. Arról nem is beszélve, hogy számos más adózási újdonság is napirenden van, amit ugyancsak jó lenne véleményezni. A rövid határidő nemcsak az észrevételek megfogalmazását nehezítette, hanem azt is, hogy a szakmai szervezetek a tervezet valamennyi lehetséges következményét részletesen elemezzék” – magyarázta Magyar Csaba.
A benyújtott törvényjavaslatban valóban megjelentek korábbi szakmai észrevételek, de az alapvető koncepció nem változott. A november 11-i bizottsági módosítócsomag több kérdésben további pontosításokat tartalmaz: ilyen például egyes örökölt, haszonélvezettel terhelt ingatlanok kezelése vagy az értékelői tevékenységhez kapcsolódó szabályok módosítása. A csomag jelentős része ugyanakkor továbbra is inkább jogtechnikai részleteket rendez.
A szakmai észrevételek feldolgozása természetesen időigényes feladat, és nem várható el, hogy valamennyi javaslat automatikusan bekerüljön a jogszabályba.
Magyar Csaba szerint egy ilyen volumenű adónem esetében azonban különösen fontos, hogy a jogalkotó számára elérhető legyen a kellő idő és információ a felvetések érdemi mérlegeléséhez. Azt is látni kell, hogy az adott rendelkezés a gyakorlatban hogyan működik majd, milyen adatokat kell az adózóknak beszerezniük, milyen értékelési eljárásokat kell lefolytatniuk, és az adóhatóság milyen módon lesz képes az új kötelezettségek ellenőrzésére.
Nem elég idén elfogadni: a kihirdetés időpontja is számít
A bizottsági módosító javaslat a törvény hatályba lépését a kihirdetést követő 31. napra tenné. Ez lényeges változás az eredeti törvényjavaslatban szereplő, december 15-i hatálybalépési időponthoz képest. A módosítás egyúttal azt is jelenti, hogy amennyiben a jogalkotó még 2026-ban szeretné hatályba léptetni a törvényt, annak legkésőbb november 30-án ki kellene hirdetni. A november 30-i dátum nem véletlen:
ha a törvény ezen a napon jelenne meg a Magyar Közlönyben, a kihirdetést követő 31. nap december 31-re esne. December 1-jei vagy későbbi kihirdetés esetén a hatályba lépés már 2027-re tolódna.
A parlamenti eljárásban azonban a törvény elfogadása és kihirdetése között is van még néhány lépés. Az Országgyűlés elnöke főszabály szerint öt napon belül küldi meg az elfogadott törvényt a köztársasági elnöknek, akinek szintén öt nap áll rendelkezésére a törvény aláírására és kihirdetésének elrendelésére. A köztársasági elnök ugyanakkor előzetes normakontrollt is kezdeményezhet, vagy megfontolásra visszaküldheti a törvényt az Országgyűlésnek.
A november 16–18-ra kezdeményezett rendkívüli parlamenti ülés elsősorban a 2027-es költségvetés tárgyalása miatt lehet jelentős. Ebből önmagában még nem következik, hogy a vagyonadóról is ezen az ülésen születik döntés.
A határidők alapján tehát valóban szűk az idő, ha a jogalkotó még az idei évben szeretné hatályba léptetni a szabályozást. De érdemes feltenni a kérdést: feltétlenül szükséges-e ragaszkodni a 2026-os bevezetéshez, ha ehhez a jogalkotási folyamat és a felkészülés ilyen szoros időkeretben zajlik?
A vagyonadó alkalmazása nem merül ki abban, hogy az adóalany megállapítja a vagyona értékét, majd kiszámítja az adót. Egyes vagyonelemeknél szakértői értékelésre, vállalkozási részesedéseknél összetett számításokra, a külföldi vagyon esetében pedig nemzetközi jogi és adózási vizsgálatra is szükség lehet. Emellett az adóhatóság oldalán is meg kell teremteni az ellenőrzéshez és az adatszolgáltatáshoz szükséges feltételeket.
„A bizottsági módosító javaslat indokolása maga is hivatkozik arra, hogy az új szabályozás alkalmazására megfelelő felkészülési időt kell biztosítani. A kihirdetést követő 31 nap azonban még így is meglehetősen rövidnek tűnik, különösen, ha figyelembe vesszük, hogy az időszak jelentős része az év végi ünnepek és az igazgatási szünetek időszakára esik”
– összegezte Magyar Csaba.
Egyébként is bizonyos részletszabályok, nyilvántartások és kapcsolódó eljárások kidolgozása csak a törvény elfogadása után indulhat meg. Az adminisztratív háttér és az adóhatósági rendszerek megfelelő működése nem teremthető meg egyik napról a másikra. A hatálybalépés későbbre tolása ezért nem feltétlenül az adópolitikai cél feladását jelentené. Inkább annak elismerése volna, hogy egy új, összetett adónem bevezetéséhez az érintetteknek, a tanácsadóknak és az adóhatóságnak egyaránt megfelelő időre van szüksége.
A rövid felkészülési idő alkotmányossági kérdés is lehet
A felkészülési idő nem pusztán kényelmi vagy szervezési kérdés. A jogalkotásról szóló törvény is előírja, hogy a jogszabály hatálybalépésének időpontját úgy kell meghatározni, hogy elegendő idő álljon rendelkezésre a jogszabály alkalmazására való felkészüléshez. Az Alkotmánybíróság gyakorlata szerint a felkészülési időnek lehetővé kell tennie, hogy a jogszabály címzettjei megismerjék az új rendelkezéseket, felmérjék azok következményeit, és megtegyék a megfeleléshez szükséges lépéseket. Nem minden rövid hatálybalépési idő alkotmányellenes, de problémát jelenthet, ha a rendelkezésre álló idő a szabályok teljesítését vagy érdemi alkalmazását veszélyezteti.
A vagyonadó esetében nem egyszerűen egy új bevallási kötelezettségről van szó. Az adóalap meghatározásához a vagyontárgyak széles körének értékét kell megállapítani, adott esetben szakértőket kell bevonni, a tartozások jogcímét és levonhatóságát kell ellenőrizni, valamint a külföldi vagyonelemek és a vagyonkezelési konstrukciók sajátosságait is figyelembe kell venni.
Mindez különösen annak fényében vet fel kérdéseket, hogy a törvény részletszabályai még az elfogadás előtt is változnak. Az érintetteknek így nemcsak rövid idő alatt kellene felkészülniük, hanem úgy, hogy a felkészülés egy részét mindaddig nem lehet véglegesíteni, amíg a szabályozás végső szövege nem ismert.
A felkészülési idő kérdése ezért önmagában is olyan szempont, amelyet a jogalkotási folyamat végén érdemes mérlegelni. A jogszabály hatálybalépésének időpontja nem pusztán naptári technika: annak is biztosítania kell, hogy az új kötelezettségek ténylegesen teljesíthetők legyenek.
Május óta vizsgálhatják a vagyonmozgásokat – de milyen jogalapon?
A vagyonadóval kapcsolatban az egyik legérzékenyebb kérdés az a rendelkezés, amely a joggal való visszaélés vizsgálatát a vagyonadó bevezetésének nyilvánossá válásához kapcsolja. A törvényjavaslat indokolása a 2026. május 14-i kormányhatározatra hivatkozik, amely már jelezte a vagyonadóztatás feltételeinek kialakítására irányuló kormányzati szándékot. Ez azt eredményezheti, hogy az adóhatóság olyan vagyonmozgások rendeltetésszerűségét is vizsgálhatja, amelyek még a törvényjavaslat benyújtása, elfogadása vagy hatálybalépése előtt történtek.
Magyar Csaba szerint egy később elfogadott adójogi szabályozás olyan korábbi magatartások megítélésére is kihatással lehet, amelyek megtételekor a vagyonadó még nem létezett hatályos jogszabályként. Ez pedig már jogbiztonsági kérdéseket vet fel. Az adózóknak ugyanis elvileg a döntéseik meghozatalakor hatályos szabályok és az akkor megismerhető jogi környezet alapján kell tudniuk megítélni, hogy egy vagyoni döntésük milyen következményekkel járhat. Különösen fontos ezért, hogy a joggal való visszaélésre vonatkozó rendelkezést az adóhatóság ne automatikus vélelemként, hanem az ügylet konkrét körülményeinek vizsgálatával alkalmazza.
A törvényjavaslat illetőségi szabályai szintén több kérdést vetnek fel. A javaslat egyik eleme szerint a magyar állampolgár belföldi illetőségűnek minősülhet akkor is, ha nincs magyarországi lakóhelye vagy tartózkodási helye, amennyiben az adóév utolsó napján még nem él legalább tíz éve életvitelszerűen külföldön. Ez azt jelenti, hogy egy magyar állampolgár, aki például nyolc éve külföldön él, a javaslat alapján még mindig magyar belföldi illetőségű adóalany lehet, és így akár a külföldön található vagyona is a magyar vagyonadó hatálya alá kerülhet.
A tízéves szabály önmagában nem feltétlenül jelent visszamenőleges adóztatást: a jelenlegi adókötelezettség meghatározásához kapcsol korábbi időszakra vonatkozó tényt, vagyis a külföldi életvitelszerű tartózkodás időtartamát. Ettől függetlenül arányossági és jogbiztonsági kérdéseket vethet fel, hogy egy hosszabb ideje külföldön élő személy mikor és milyen feltételekkel kerülhet ki a magyar adóilletőségi szabály alól.
Magyar Csaba szerint a vagyonadó egyik legfontosabb elvi kérdése, hogy a nettó vagyon és a tényleges fizetőképesség nem minden esetben esik egybe.
Egy jelentős értékű ingatlan, műtárgy vagy vállalkozási részesedés növeli a tulajdonos vagyonát, de nem feltétlenül termel olyan rendszeres jövedelmet, amelyből az adó könnyen megfizethető. Ez nem jelenti azt, hogy a vagyoni helyzet ne lehetne az adóztatás egyik legitim alapja. Azt viszont igen, hogy a vagyoni érték és az adófizetéshez szükséges likviditás közötti különbségre a szabályozásnak is tekintettel kell lennie. Csupán részletfizetéssel ez a kérdés nem rendezhető megnyugtatóan.
Hasonló helyzet állhat elő például egy családi vállalkozásban fennálló részesedésnél vagy egy olyan ingatlannál, amelynek értéke magas, de amely nem termel számottevő jövedelmet.
Az adóztatás alkotmányos megítélésében ezért nemcsak az adóalap nagysága, hanem a tényleges teherbíró képesség, az arányosság és a tulajdonhoz való jog szempontjai is jelentősek lehetnek. Ebből nem következik, hogy a vagyonadó szükségszerűen alkotmányellenes lenne, de az igen, hogy a szabályozásnak megfelelő választ kell adnia az ilyen élethelyzetekre is.
A köztársasági elnök előtt is ott lehetnek ezek a kérdések
A törvény elfogadása után a köztársasági elnöknek is lehetősége van arra, hogy a jogszabályt aláírás előtt megvizsgálja. Amennyiben úgy ítéli meg, hogy a törvény valamely rendelkezése az Alaptörvénnyel ellentétes, előzetes normakontrollt kezdeményezhet az Alkotmánybíróságnál, de a jogszabályt megfontolásra vissza is küldheti az Országgyűlésnek.
„A vagyonadó esetében több olyan kérdés is felmerült, amely indokolttá teszi a szabályozás alkotmányos és jogbiztonsági szempontú alapos vizsgálatát. A felkészülési idő, a korábbi vagyoni döntések megítélése, a külföldön élő magyar állampolgárok illetősége, valamint a tényleges fizetőképesség és az adóalap közötti kapcsolat mind olyan kérdések, amelyekre a végleges normaszövegnek világos választ kell adnia”
– mondta Magyar Csaba, aki hozzátette, hogy ez nem a vagyonadó bevezetésének szükségességéről vagy kívánatosságáról szóló vita. Az adópolitikai cél és az annak megvalósítására választott jogi megoldás két külön kérdés. Egy új adónem társadalmi és gazdaságpolitikai indokoltságáról lehet eltérő véleményünk, de az elvárható, hogy az elfogadott szabályok egyértelműek, kiszámíthatók és a gyakorlatban is alkalmazhatók legyenek.
Kaliforniában a választók nemet mondtak a milliárdosadóra
A vagyonadó bevezetése nem kizárólag magyar kérdés. Az elmúlt időszakban több országban és joghatóságban is élénk vita alakult ki arról, hogy a jelentős vagyonnal rendelkezők közteherviselését milyen módon lehet, illetve célszerű növelni. Kaliforniában a választók novemberben elutasították a Proposition 40 néven ismert javaslatot, amely egyszeri, 5 százalékos vagyonadót vetett volna ki az egymilliárd dollárnál nagyobb vagyonnal rendelkezőkre.
A javaslatból származó bevétel jelentős részét az egészségügyi kiadások finanszírozására fordították volna, a fennmaradó összeget pedig oktatási és élelmiszer-támogatási célokra szánták. A végleges eredmény szerint a választók 52,8 százaléka szavazott a javaslat ellen, 47,2 százaléka pedig mellette.
A kaliforniai kezdeményezés természetesen nem hasonlítható közvetlenül a magyar tervezethez. Ott egy egyszeri, rendkívül magas vagyoni küszöb felett alkalmazandó adóról volt szó, míg a magyar javaslat éves kötelezettséget vezetne be, eltérő adóalanyi körrel és adóztatási módszerrel. A példa mégis jól mutatja, hogy a vagyonadó nem pusztán technikai adójogi kérdés, hanem komoly társadalmi és gazdaságpolitikai vita tárgya is.
A nemzetközi tapasztalatok alapján is indokolt, hogy az ilyen szabályozás kialakítását széles körű szakmai és társadalmi egyeztetés, megfelelő hatásvizsgálat és kellő felkészülési idő kísérje.
A magyar vagyonadó bevezetésének kérdése így már nem kizárólag az, hogy az Országgyűlés képes-e még az év vége előtt elfogadni a törvényt. Legalább ennyire fontos, hogy a végleges szabályozás mennyire lesz koherens, kiszámítható és végrehajtható. Egy új adónem sikerét ugyanis nem az jelenti, hogy a törvény még decemberben hatályba lép. A törvény minőségét nem az mutatja meg, milyen gyorsan sikerül elfogadni, hanem az, hogy mennyi ideig és milyen biztonsággal képes működni. A jogalkotásban a sietséggel megspórolt időt a jogalkalmazásban gyakran sokszorosan kell megfizetni.
Módosítók sora a parlament előtt – Fotó: MTI/Bodnár Boglárka